


「JAFの年会費4,000円って高いのかな…?」と思ったことはありませんか?
ロードサービスや割引特典が付くとはいえ、本当にお得なのか迷う人も多いはずです。
この記事では、JAF会員になるメリットや実際に役立つシーンを具体的に解説し、年会費以上の価値を感じられるかを徹底検証します。
読んでいくうちに、あなたにとってJAFが必要かどうかをはっきり判断できるようになりますよ。
\\ あなたのカーライフ、JAFがずっと見守っています。 //
JAF年会費4,000円は高い?まず月333円で考えてみる
JAFに入るか迷ったとき、やはり気になるのが毎年かかる年会費です。
「自動車保険にもロードサービスが付いているのに、さらに4,000円払う必要がある?」
こう考える人もいるでしょう。
しかも、JAFに入ったからといって毎年ロードサービスを使うわけではありません。
何事もなく1年が終われば、
「結局、4,000円払っただけだったな」
と感じるかもしれません。
ただ、年4,000円を月単位にすると、少し見え方が変わります。
年4,000円を月額にすると約333円
JAFの個人会員の年会費4,000円を12か月で割ると、1か月あたり約333円です。
月333円なら、それほど大きな負担ではないと感じる人もいるでしょう。
とはいえ、
「月333円なら安いから入っておこう」
と単純に決める必要もありません。
月333円でも、10年間払い続ければ年会費だけで4万円です。
大切なのは金額の安さではなく、その333円で何に備えているのかです。
たとえば、車が突然動かなくなったとき。
自宅ならまだ落ち着いて対応できますが、旅行先や高速道路、夜間などでトラブルが起きると話は変わります。
そんなときのために月333円を払っておく。
JAFの年会費は、こう考えると判断しやすくなります。
一度もロードサービスを使わなかったら4,000円は損?
ここはJAFへの加入を迷う人が、一番引っかかるところかもしれません。
1年間、一度もJAFを呼ばなかった。
そうなると、
「4,000円が無駄になった」
と思ってしまいます。
ただ、車のトラブルに備えるサービスは、使った回数だけで得か損かを決めにくいものです。
自動車保険も同じです。
事故を起こさなかったからといって、「保険料を全部損した」とは考えない人が多いでしょう。
JAFも、それに近い考え方ができます。
もちろん、車にほとんど乗らない人や、自動車保険のロードサービスで十分だと判断できる人なら、毎年4,000円を払う必要性は低くなります。
反対に、古い車に乗っている、遠出が多い、高速道路をよく利用するといった人なら、使わない年があっても「備え」として持っておく意味があります。
つまり、
「使わなかったから損」ではなく、「自分にはこの備えが必要か」
で考えたほうが分かりやすいでしょう。
一度トラブルが起きると4,000円の見え方が変わる
普段何も起きていないと、年4,000円は高く感じます。
ところが、実際に車が動かなくなると印象は変わります。
たとえば、
- 出先でバッテリーが上がった
- タイヤがパンクした
- 車内にキーを閉じ込めた
- 故障して車を動かせなくなった
こうしたトラブルは、「今年起きる」と分かっているものではありません。
そして、困ってからロードサービスを探すことになると、料金だけでなく「どこに頼めばいいのか」という問題も出てきます。
年4,000円が高いか安いかは、何も起きていないときだけでは判断しにくいのです。
だからこそ、JAFの年会費について考えるなら、
「4,000円で元が取れるか」だけでなく、「突然のトラブルに4,000円で備えておきたいか」
という見方もしてみてください。
次からは、実際にJAFへ入ると年間いくら必要になるのか、もう少し具体的に見ていきます。
JAFに入ると結局いくら払うことになる?
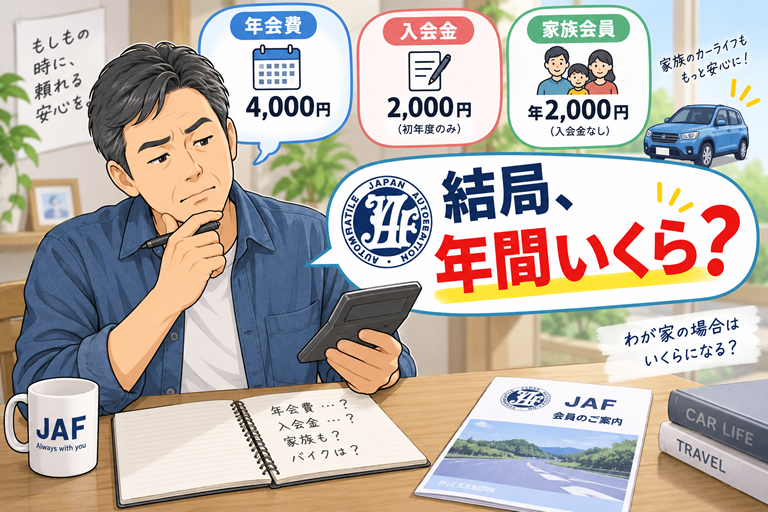
「JAFは年4,000円」と聞くと、それだけ払えば入れるように思います。
ただし、初めて入会する場合は年会費だけではありません。
また、家族も一緒に入るのか、バイクにも乗るのかによって「自分の場合はいくら?」と迷うこともあります。
ここでは細かな制度の説明より、実際にいくら用意すればよいのかを見ていきます。
自分ひとりなら年会費はいくら?
JAFの個人会員の年会費は4,000円です。
2年目以降も継続するなら、基本的には毎年4,000円かかります。
月額に直せば約333円。
まずは、この4,000円を毎年払ってでもJAFを利用できる状態にしておきたいかを考えることになります。
「年に何回使えば得なのか」
と考えたくなりますが、ロードサービスは毎年使うものではありません。
そのため、利用回数だけで判断するより、自分が車を使う頻度や走る場所も含めて考えたほうが現実的です。
初年度は入会金も含めて考える
初めて個人会員になる場合は、年会費4,000円に加えて入会金が必要です。
そのため、加入を考えるときは「毎年4,000円」だけでなく、初年度にいくら必要になるのかも確認しておきましょう。
ここを知らずに申し込み画面まで進むと、
「4,000円だと思っていたのに、もう少しかかるの?」
と感じてしまいます。
ただし、入会金は毎年払うものではありません。
初年度に必要なお金と、翌年以降に続けるためのお金は分けて考えると分かりやすくなります。
家族も入るなら年間負担はいくら増える?
夫婦や家族で車を使っている場合は、自分ひとりだけで考えなくてもよいでしょう。
JAFには家族会員があり、個人会員と同居または生計を一にする家族など、条件を満たせば加入できます。
家族会員の年会費は1人2,000円です。
たとえば、夫婦で利用するなら、
- 個人会員:年4,000円
- 家族会員:年2,000円
- 合計:年6,000円
という考え方ができます。
夫婦それぞれが車を運転する家庭なら、「自分だけ入っておけばいいのか」まで考えておきたいところです。
JAFは基本的に会員本人が対象になるサービスだからです。
家族会員については条件や使い方まで説明すると話が広がるため、ここでは「家族も利用したいなら、その分の年会費も考えておく」程度で十分でしょう。
バイクにも乗るなら追加料金は必要?
普段は車に乗り、休日にはバイクにも乗るという人もいるでしょう。
その場合、
「車とバイクで別々にJAFへ入らないといけないの?」
という疑問が出てきます。
JAFは車両ごとに加入する仕組みではないため、車とバイクのためにそれぞれ年会費を払う必要はありません。
対象となるバイクであれば、会員本人が利用できます。
車も運転するし、バイクにも乗る。
そんな人にとっては、年4,000円の価値を考える材料のひとつになります。
ここまで見てくると、JAFの年会費は単純に「4,000円は高い、安い」だけでは決めにくいことが分かります。
では反対に、JAFに入らないまま車のトラブルが起きたら、どのくらいのお金が必要になるのでしょうか。
次は、会員にならずにJAFを呼んだ場合の料金と年会費4,000円を比べてみます。
自動車保険があるのに、さらに年4,000円払う必要はある?
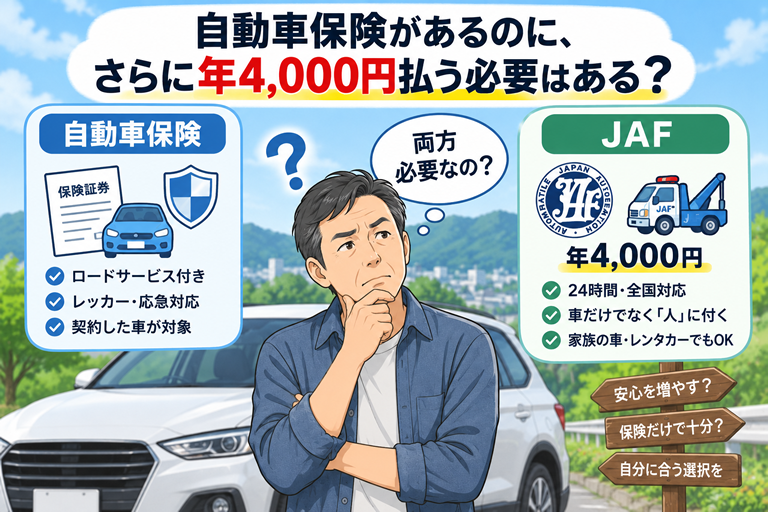
JAFの年会費を考えたとき、
「自動車保険にもロードサービスが付いているから、JAFはいらないのでは?」
と思う人は多いでしょう。
これはもっともな疑問です。
実際、自動車保険のロードサービスで十分な人もいます。
大切なのは「保険があるからJAFはいらない」「両方あったほうが安心」と最初から決めることではありません。
自分の保険でどこまで対応できるのか。
まず、ここを確認してから年4,000円を払うか考えたほうが無駄がありません。
保険のロードサービスだけでも困りにくい人
車に乗るのは近所の買い物や通勤が中心。
遠出はあまりせず、高速道路を利用する機会も少ない。
さらに、加入している自動車保険のロードサービスを確認して、
「自分が心配しているトラブルには、これで対応できそうだ」
と思えるなら、JAFに追加で加入する必要性は低くなります。
特に、新しい車に乗っていて、運転するのもほぼ自分の車だけという人なら、まず現在の保険内容を確認してみてください。
意外と十分なサービスが付いていることがあります。
それなのに内容を確認しないままJAFへ入ると、
「結局、似たようなサービスに両方お金を払っていた」
となるかもしれません。
年4,000円をもったいないと感じるなら、最初にやることはJAFを断ることではなく、自分の保険証券や契約内容を一度確認することです。
保険があってもJAFを付ける価値がある人
反対に、自動車保険にロードサービスが付いていても、JAFを検討したい人もいます。
たとえば、自分の車以外を運転する機会がある人です。
JAFは基本的に「車」ではなく「会員本人」が対象になるため、会員本人が運転または同乗していれば、対象車種でロードサービスを利用できます。
家族の車を運転する。
友人の車に乗せてもらう。
旅行先でレンタカーを利用する。
こうした機会が多い人にとっては、自分の契約車両を中心とした自動車保険とは使い勝手が違ってきます。
また、雪道やぬかるみなど、自動車保険の契約内容によっては対応範囲が異なるトラブルもあります。
「保険があるから大丈夫」と思い込まず、普段どんな場所を走るのかまで考えておくと判断しやすくなります。
「サービスが重なる=4,000円が無駄」とは限らない
JAFと自動車保険のロードサービスには、重なる部分があります。
バッテリー上がりやパンク、けん引など、どちらでも対応できるケースがあるため、
「同じものに二重でお金を払うのはもったいない」
と感じるのも自然です。
ただし、見るべきなのはサービス名が重なっているかどうかだけではありません。
誰が対象になるのか、どんなトラブルに対応するのか、どこまで無料なのか。
ここまで比べると違いが見えてきます。
その違いに年間4,000円を払うほどの必要性を感じなければ、自動車保険だけでもよいでしょう。
逆に、
「自分の車以外にもよく乗る」
「遠出が多い」
「保険だけでは少し心配な場面がある」
という人なら、JAFを追加する意味が出てきます。
つまり、自動車保険に入っているかどうかだけでは、JAFの4,000円が無駄かどうかは決まりません。
自分の車の使い方と、現在加入している保険のロードサービスを比べて判断することが大切です。
では、自分の場合はどちらなのでしょうか。
次は、車の使い方をいくつかのケースに分けて、年4,000円を払ってJAFに入る必要があるかを具体的に考えてみます。
【年4,000円診断】自分の車の使い方ならJAFは必要?
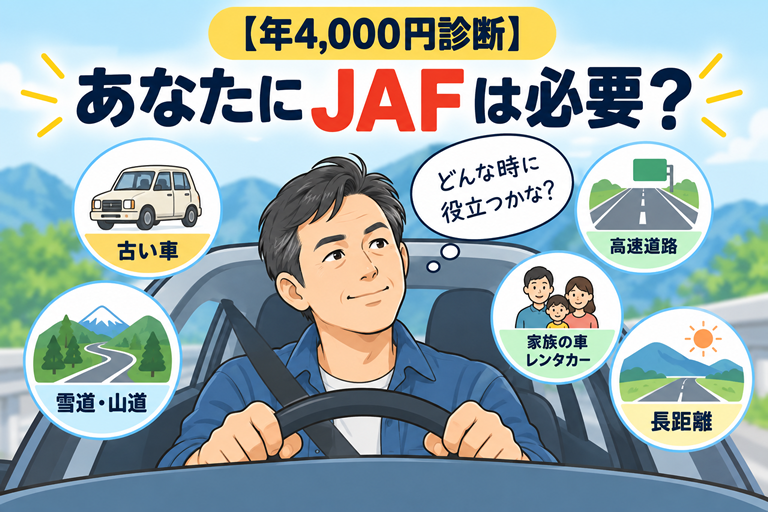
ここまで読んでも、
「結局、自分はJAFに入ったほうがいいの?」
と迷っているかもしれません。
JAFが必要かどうかは、年会費4,000円だけを見ても決められません。
普段どのくらい車に乗るのか。
どこを走ることが多いのか。
どんな車に乗っているのか。
このあたりを考えると、自分にとって4,000円を払う価値があるのか見えてきます。
難しく考える必要はありません。
普段の車の使い方に近いものがあるか、確認してみてください。
近所の買い物くらいしか乗らない
週に何度かスーパーへ行く程度で、走るのはほとんど自宅周辺。
高速道路にはめったに乗らず、長距離ドライブもしない。
このような使い方なら、JAFの必要性はそれほど高くないかもしれません。
特に、自動車保険にロードサービスが付いていて、その内容にも不満がないなら、まずは保険だけで備える方法があります。
年4,000円は大きな金額ではないとしても、必要性を感じないサービスに毎年払い続けることはありません。
「みんな入っているから」ではなく、自分には本当に必要なのかで判断してよいでしょう。
年数の経った車に乗っている
長く乗っている車なら、JAFを検討する理由が少し増えてきます。
きちんと整備していても、車は年数とともに部品が劣化していきます。
昨日まで普通に走っていたのに、ある日突然エンジンがかからない。
出先で警告灯が点灯した。
そんなことも考えられます。
もちろん、古い車だから必ず故障するわけではありません。
ただ、
「この車、あと何年乗れるかな」
と少し気になりながら乗っているなら、トラブルが起きたときの備えまで考えておくと安心です。
車を買い替えるほどではない。
でも故障の心配は以前より増えてきた。
そんな人なら、年4,000円を払ってJAFを利用できる状態にしておくことを検討してもよいでしょう。
高速道路や長距離ドライブが多い
普段は問題なく走っている車でも、遠出したときのトラブルは困ります。
自宅の近くなら、家族に連絡したり、いつもの整備工場に相談したりできます。
しかし、旅行先や高速道路ではそうはいきません。
「ここはどこに頼めばいいんだろう」
というところから始まります。
仕事や旅行で長距離を走ることが多い人は、トラブルが起きる確率だけでなく、起きたときにどれだけ困るかも考えてみてください。
年に数回しか遠出しないとしても、その数回を安心して走るために4,000円を払う。
そう考えれば、JAFの価値を感じる人もいるでしょう。
雪道・山道などトラブル時に困る場所を走る
同じ車のトラブルでも、場所によって困り方は大きく変わります。
街中と、雪の積もった道路や山間部では状況が違います。
冬にスキーや温泉へ行く。
雪が降る地域で生活している。
キャンプやアウトドアで山間部へ出かけることがある。
このような人は、バッテリー上がりやパンクだけでなく、雪道やぬかるみなどで動けなくなる場面も考えておきたいところです。
「年4,000円分使えるか」ではなく、
「こんな場所で車が動かなくなったら、自分だけで対応できるだろうか」
と考えてみると判断しやすくなります。
不安が残るなら、JAFを備えのひとつとして考える意味があります。
家族の車やレンタカーを運転することがある
JAFの年会費4,000円を考えるとき、自分の車だけで考えると「ちょっと高いな」と感じるかもしれません。
でも、JAFには大きな特徴があります。
JAFは「車」ではなく「人」が対象になるサービスです。
つまり、JAF会員になっている本人が乗っていれば、自分の車以外でもロードサービスを利用できます。
たとえば、
- 家族の車を借りて出かける
- 友人の車に一緒に乗る
- 旅行先でレンタカーを借りる
- バイクに乗る
こんなときでもJAFを利用できます。
たとえば、家に車が2台あるとしましょう。
JAFなら、
「どちらの車が故障するか」
ではなく、
「自分が乗っている車でトラブルが起きたか」
で考えられます。
ここが、自動車保険のロードサービスとの大きな違いです。
自分の車1台だけのために年4,000円を払うと考えると、高く感じるかもしれません。
しかし、
「自分が乗るいろいろな車で使える」
と考えると、年4,000円の見方も少し変わってきます。
もちろん、すべての人にJAFが必要なわけではありません。
近所しか運転しない、自動車保険のロードサービスで十分という人なら、JAFに入らないという選択もあります。
反対に、
古い車に乗っている、遠くまで出かけることが多い、雪道や山道を走る、自分の車以外にも乗る。
こうしたことが多い人ほど、JAFを利用する場面は広がります。
ただし、ここで気になることがあります。
「1年間、一度もJAFを呼ばなかったら、4,000円はもったいないのでは?」
という疑問です。
次は、JAFを一度も呼ばなかった年でも、4,000円を払う価値があるのかを考えてみましょう。
ロードサービスを使わない年でも4,000円を払う価値はある?
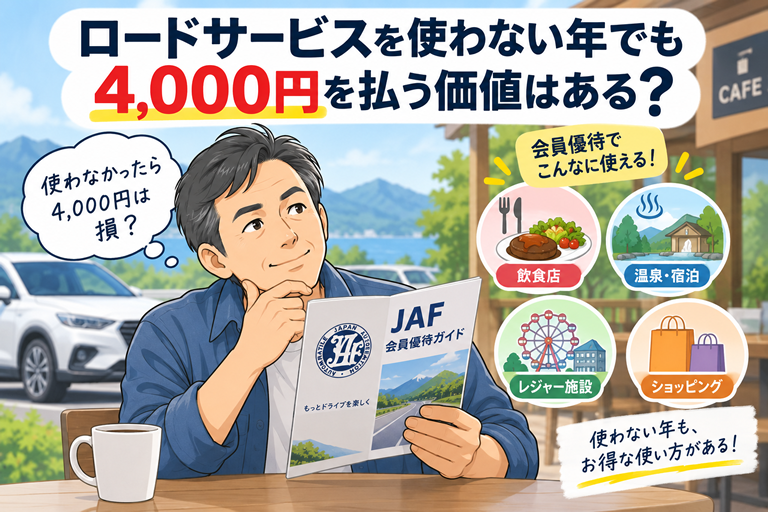
JAFに入ったものの、1年間一度もロードサービスを利用しなかった。
これはむしろ、車のトラブルがなかったということなので悪いことではありません。
それでも年末になって振り返ると、
「今年もJAFを一度も使わなかったな」
「4,000円払った意味はあったのかな」
と思うことはあるでしょう。
そんなときは、ロードサービス以外の使い道も含めて考えてみると、年会費の見え方が少し変わります。
会員優待を使えば年会費の負担を減らせる
JAF会員には、ロードサービス以外に会員優待があります。
飲食店やレジャー施設、観光施設など、さまざまな場所で割引や特典を利用できます。
車が故障しなくても使えるサービスです。
たとえば、家族で出かけたときに対象施設の割引を利用する。
旅行先でJAFの優待が使える店を探してみる。
普段利用している店が優待対象になっていれば、そこで使う。
1回の割引額は、それほど大きくない場合もあります。
それでも何度か利用すれば、年間で見ると年会費の負担をある程度減らせます。
逆に、会員優待をまったく使わない人なら、
「優待があるから4,000円はお得」
と考える必要はありません。
大事なのは、実際に自分が使うかどうかです。
入会を検討しているなら、普段行く店や休日によく利用する施設で使える優待があるか、一度確認してみるとよいでしょう。
「元を取れるか」より「困ったときに4,000円で備えるか」で考える
JAFの年会費について調べていると、
「何回使えば元が取れる?」
という考え方になりがちです。
もちろん、お金を払う以上、損をしたくないと考えるのは自然です。
ただ、JAFの場合は少し考え方を変えたほうが分かりやすいかもしれません。
ロードサービスを何度も利用して年会費以上のサービスを受ければ得。
一度も利用しなければ損。
そう考えてしまうと、毎年トラブルが起きたほうが得という、おかしな話になってしまいます。
本来は、何も起きないほうがいいのです。
そのうえで、
「もし出先で車が動かなくなったら困る」
「知らない土地でトラブルになったとき、自分で業者を探すのは不安」
「家族が運転するときのことも考えておきたい」
そう感じるなら、その備えとして毎年4,000円を払うという考え方があります。
反対に、
「保険のロードサービスで十分」
「車にはほとんど乗らない」
「トラブルが起きたときに料金を払えばいい」
と割り切れるなら、JAFに入らない選択もあります。
JAFは、加入すれば誰でも得をするサービスではありません。
使わなかった年に4,000円を損したと感じるか、それとも何も起きなかったけれど備えていたと思えるか。
ここは人によって違います。
会員優待で少しでも年会費の負担を減らしながら、いざというときのロードサービスを確保しておく。
そんな使い方に納得できるなら、ロードサービスを一度も利用しない年があっても、年4,000円を払う意味はあるでしょう。
それでも、
「やっぱり毎年4,000円はもったいない」
と感じる人もいると思います。
無理に加入する必要はありません。
次は、4,000円をもったいないと感じる場合、JAFに入らなくても大丈夫なのかを整理します。
それでも年4,000円がもったいないなら、入らなくてもいい?
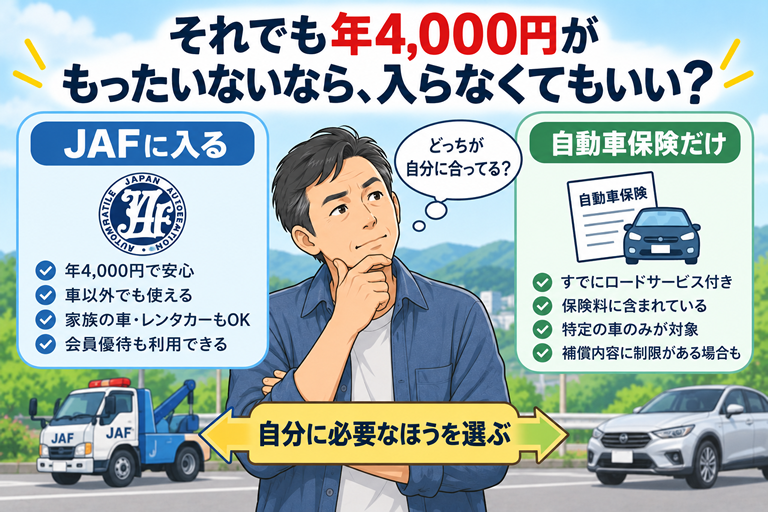
ここまで読んでも、
「やっぱり毎年4,000円はもったいない」
と感じるなら、無理にJAFへ入る必要はありません。
JAFは、車を持っている人全員に必要なサービスではないからです。
ただし、「もったいないから入らない」と決める前に、一つだけ確認しておきたいことがあります。
JAFに入らない場合、車のトラブルが起きたときに何で対応するのか。
ここが決まっていれば、JAFに入らないという選択もしやすくなります。
まず自動車保険のロードサービスを確認する
最初に確認したいのは、現在加入している自動車保険です。
ロードサービスが付いていることは知っていても、
「どこまで無料なのか」
「どんな場合に利用できるのか」
までは確認していない人もいるでしょう。
一度、契約内容を見てみてください。
自分が心配しているバッテリー上がりやパンク、けん引などに十分対応できるのであれば、それだけで安心できる人もいます。
その場合は、
「保険があるうえにJAFにも入ったほうが安心だから」
という理由だけで、毎年4,000円を追加する必要はないでしょう。
むしろ、内容を知らないまま両方に入るより、今あるサービスを確認してから決めたほうが納得できます。
JAFでなければ困る場面があるか考える
次に、普段の車の使い方を思い浮かべてみてください。
自分の車しか運転しないのか。
家族の車にも乗るのか。
旅行先でレンタカーを借りることがあるのか。
高速道路や雪道を走ることが多いのか。
こうした場面まで考えて、
「保険のロードサービスだけでは少し心配だな」
と思うところがあれば、JAFを検討する理由になります。
逆に、特に思い当たる場面がなければ、年4,000円の必要性はそれほど高くないかもしれません。
大切なのは、JAFのサービスを全部調べて「得か損か」を計算することではありません。
自分が困りそうな場面を2つ、3つ想像してみる。
それだけでも判断しやすくなります。
必要性が低ければ無理に加入する必要はない
JAFに入るかどうかを考えていると、
「入っておいたほうが安心」
という結論になりやすいものです。
確かに、備えが増えれば安心材料にはなります。
しかし、その安心のために毎年4,000円を払うかどうかは別の話です。
車にほとんど乗らない。
近距離しか走らない。
自動車保険のロードサービスで十分だと思える。
こうした人なら、JAFに入らないという判断もできます。
反対に、
「古い車だから少し心配」
「高速道路を使ってよく遠出する」
「自分の車以外にも乗る」
「出先でトラブルになったとき、自分で対応できる自信がない」
という人なら、4,000円を払って備えておく意味は大きくなります。
結局のところ、JAFの年会費4,000円に絶対的な「高い」「安い」はありません。
必要性が低い人にとっては4,000円でも高く、必要な人にとっては年4,000円で備えられることに価値があります。
「入ったほうが得なのか」だけで考えると迷います。
それよりも、
「自分は、JAFがないと困る場面がありそうか」
と考えてみてください。
そこまで考えて「なくても大丈夫」と思えるなら、無理に加入する必要はありません。
反対に、一つでも「このときは困るな」と感じる場面があるなら、JAFへの加入を検討する理由は十分あります。
まとめ|JAFの年4,000円が高いかどうかは「使う回数」だけでは決まらない
JAFの個人会員は年会費4,000円。月額にすると約333円です。
ただ、「月333円なら安い」と考えるだけでは、JAFが自分に必要かどうかは判断できません。
まず確認したいのは、今入っている自動車保険のロードサービスです。
その内容で十分なら、JAFに追加で4,000円を払わなくてもよいでしょう。
一方で、
- 年数の経った車に乗っている
- 高速道路や長距離運転が多い
- 雪道や山道を走ることがある
- 家族の車やレンタカーにも乗る
- 出先での車のトラブルに不安がある
こうした人なら、JAFを検討する意味があります。
一度もロードサービスを使わない年もあるでしょう。
それでも、「使わなかったから4,000円損した」と考えない方がよいでしょう。
JAFは、何度使えば元が取れるかだけで判断するものではなく、困ったときに備えるために毎年4,000円を払っておこうと考えると分かりやすくなります。
反対に、自動車保険で十分だと思えるなら、無理に加入する必要はありません。
自分の車の使い方なら、JAFがないと困る場面がありそうか。
最後はここで判断してみてください。
「やはり備えておきたい」と思ったら、その時点で入会方法や現在の条件を確認してから申し込めばよいでしょう。


コメント